信託的持分能賣嗎?名字不在你身上,先看契約怎麼寫
發布於 2026-09-02・最後更新 2026-09-29・2131持分通
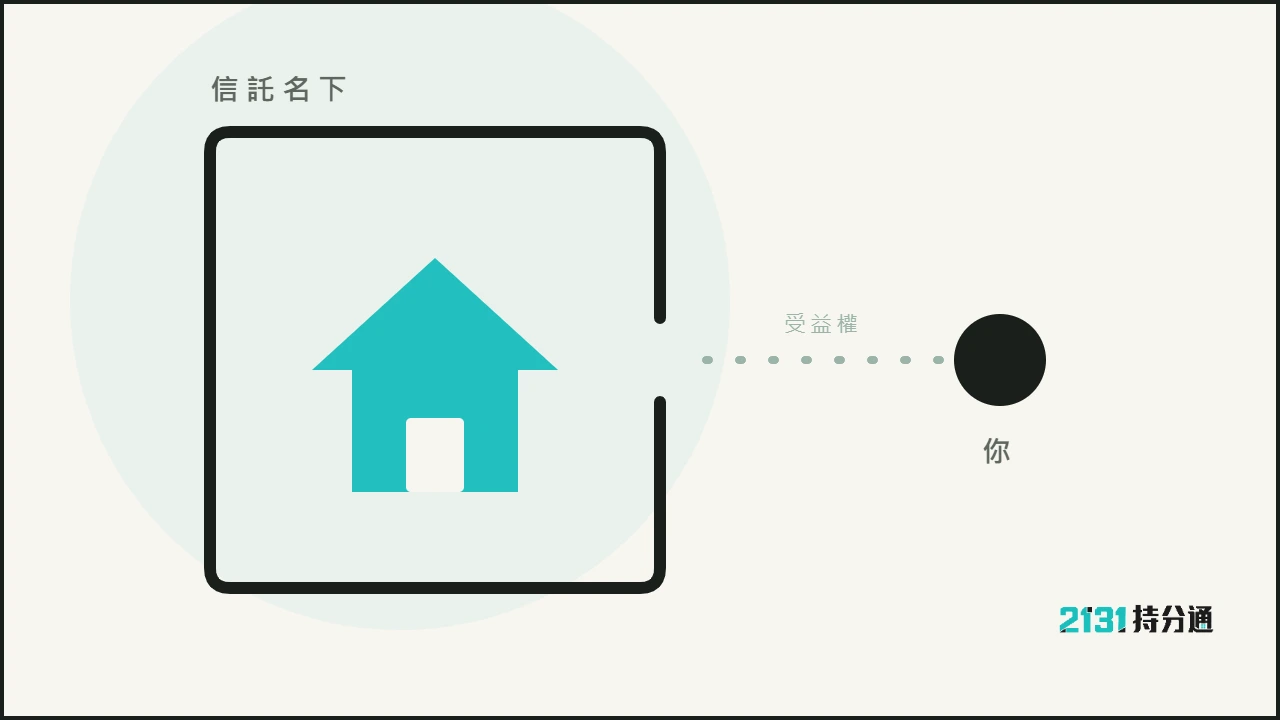
答案先講:能賣,但不是你自己拿去賣,信託之後那筆持分的所有權登記在受託人名下,對外管理、處分它的人是受託人不是你。
那不等於「一定要先終止信託」:受託人能不能依信託本旨把它賣掉,要看信託契約怎麼寫、信託的目的是什麼,契約沒有那個空間,才走終止那條路。而終止的難易度取決於一件事,好處是給你自己還是給別人:給自己(自益信託)你一個人就能喊停;給別人(他益信託)要跟那個人一起才行。
想出售信託持分,先準備這 3 項資料
這三件資料都可以先自己準備,湊齊了我們就能把數字算給你看。
① 調第二類謄本
任何人都可以申請,看「其他登記事項」欄有沒有信託註記。
② 找出信託契約
是自益信託還是他益信託寫在裡面,那決定了難度;契約找不到的話,地政事務所有「信託專簿」可以申請閱覽。
③ 回想當初怎麼拿到這房子的
哪一年?買的、繼承的、還是受贈的?那決定稅怎麼算。
這三件湊齊,我們算得出來:終止信託之後那筆持分值多少、要繳多少稅、實拿多少。
法律依據土地登記規則第 24 條之 1(第二類謄本任何人可申請)
委託人為什麼不能自己直接賣信託中的持分?
信託把房子的名字換成受託人的,你不再是登記上的所有權人,所以不能用原本屋主的身分把它賣掉。
那有點像你把貴重東西交給朋友,還簽了一張紙寫明「照我說的方式處理」;差別是法律上那樣東西真的過到他名下了,所以能拿去處分的人是他不是你,而他必須照那張紙上寫的做。所以信託登記辦完的那一刻去調謄本,所有權人那一欄寫的是受託人不是你;你拿著身分證去地政士那裡說要賣,第一關就過不了,因為你要賣的東西登記上不是你的。
三個名詞,講的是三個人
| 名詞 | 是誰 | 通常是誰 |
|---|---|---|
| 委託人 | 把房子交出去的人 | 通常就是原本的屋主 |
| 受託人 | 名字被登記到謄本上、負責管理的人 (他不是原本的屋主,原屋主是委託人) | 可能是銀行或信託業者 也可能是家人:兄弟姊妹、成年子女、配偶 |
| 受益人 | 拿好處的人 | 契約寫誰就是誰 |
受託人不是誰都能當:未成年人、被法院裁定受監護或輔助宣告的人、還有破產的人,法律規定不能當受託人。
假設爸爸把房子交付信託,爸爸是委託人;銀行依契約管理這間房子,銀行是受託人。契約寫「租金還是給爸爸自己」,爸爸同時是受益人,那叫自益信託;寫「租金給兒子」,兒子就是受益人,那叫他益信託。兩種只差「受益人」那一欄,而後面要不要別人點頭、稅怎麼課,全部由那一欄決定,所以第一件事永遠是:把契約調出來,看受益人寫誰。
通常就是原本的屋主移轉所有權受託人名字被登記到謄本上
可能是銀行,也可能是家人依信託本旨
管理・處分信託財產那筆持分
寫「租金給兒子」→ 他益信託
兩種只差這一欄:後面要不要別人點頭、稅怎麼課,全部由這一欄決定
而且這個狀態是對外公開、也擋得住別人的:土地、房子這種要登記的財產只要做了信託登記,任何人來查謄本都看得到,也不能主張「我不知道」。
法律依據信託法第 1 條(信託的定義)、信託法第 4 條(登記後可對抗第三人)、信託法第 21 條(未成年人、受監護或輔助宣告之人、破產人,不得為受託人)
自益信託和他益信託,終止條件差在哪?
看信託契約寫「好處給誰」,給你自己你一個人就能喊停;給別人就要跟那個人一起才行。
| 類型 | 誰是受益人 | 怎麼終止 |
|---|---|---|
| 自益信託 | 委託人自己 | 🟢 委託人或他的繼承人隨時可以終止 |
| 他益信託 | 別人(子女、親屬…) | 🔴 要委託人與受益人一起才能終止 (契約另有約定的從約定) |
為什麼差這麼多?因為信託的好處給了誰,誰就有講話的權利:自益信託裡拿好處的人是你自己,你要收回來等於是把自己的東西拿回自己手上,沒有第三個人的權益被動到,所以你一個人說了算。
他益信託不一樣:你當初設定的時候就已經把好處指定給別人了(常見的是子女),那個人手上有一份法律保護的期待;你要片面收回,等於把已經給出去的東西拿回來,所以要他點頭。
兩種都有一個但書:挑一個對受託人不利的時間點終止,可能要賠他損失;白話說,如果受託人是銀行,那通常就是「提前解約」的費用。
終止之後房子回到誰名下?除非契約另有約定,順序是:先給享有全部好處的那個人,沒有的話回到你、或你的繼承人。
法律依據信託法第 63 條(第 1 項:自益信託,委託人或其繼承人得隨時終止;第 2 項:在對受託人不利的時期終止,要負損害賠償責任,但有不得已的事由不在此限)、信託法第 64 條(他益信託,委託人與受益人須共同終止)
終止信託要不要繳稅?
把持分要回來的那一刻不用繳稅,但法律寫的是「不課徵」不是「免稅」。
「免稅」是這筆錢政府不收了;「不課徵」是政府先不跟你收,帳還記著,那兩個差很多。為什麼這一次不收?土地增值稅本來課的是「這塊地漲了多少」,只要土地換了主人原則上就要算一次。但法律另外把幾種跟信託有關的移轉挑出來,說這幾種不課徵,那五種是:
① 信託成立的時候你把土地交給受託人管理,登記從你名下換到受託人名下② 中途換受託人原本管的那個人換成另一個,登記從舊受託人換到新受託人③ 自益信託結束的時候 本文就是這一種信託解掉,土地從受託人名下回到你身上(條件是好處本來就給你自己)④ 遺囑信託結束的時候用遺囑設立的信託解掉,土地從受託人名下移轉給受益人⑤ 信託不算數的時候信託不成立、無效、被解除或撤銷,土地退回給你
那五種不是同一件事,法律是一種一種列出來的,符合哪一種就依那一款處理。不過跟你有關的第 ①、③、⑤ 種有一個共同點:土地會動是因為信託關係本身(設立、結束、失效),不是因為你把房子賣給了別人,那本文是哪一種?你原本把自己的持分做成自益信託,現在要終止,受託人把持分移轉回你,那個移動是:
受託人 → 委託人本人(也就是你)
那正好是第 ③ 種:契約寫明好處是給你自己的,信託結束時受託人把土地移回你名下。白話講:你原本就是委託人,好處也是你自己在拿,信託結束後只是把土地從受託人名下移回你名下,從頭到尾房子沒有給過別人,所以這一次移轉在名單上不課徵土地增值稅。
原本的持分所有人設立信託
移轉所有權受託人信託期間
登記在他名下信託結束
移轉回來受益人也是你
拿好處的人
他益信託不能直接套第 ③ 種:第 ③ 種的條件寫得很明確,受益人必須是委託人本人,那就是自益。你設的如果是他益信託(好處給別人,例如給兒子),受益人不是你,這個條件就不成立,不能只因為都叫「信託終止」就套進去。那要課什麼?法律另外有一條寫了:
| 哪一種稅 | 要不要課 | 為什麼 |
|---|---|---|
| 所得稅 | 🟢 不課 | 條文寫的是「因信託關係消滅」,沒有分自益他益,兩種都不課。 |
| 土地增值稅 | 🔴 要課 | 受託人把土地移轉給「委託人以外」的人時,繳稅的是拿到土地的那個人,也就是你兒子,不是你。 |
而他益信託成立的時候你已經繳過一次贈與稅了,法律把「我把房子的好處送給別人」看成一次贈與;但那不代表這筆帳消失了,等你真的賣掉、真的賺到錢那天,政府會一次算清楚。
| 稅目 | 自益信託解掉 (房子回到你手上) | 他益信託解掉 (房子給別人) |
|---|---|---|
| 土地增值稅 | 🟢 不課徵 | 🔴 要課 拿到土地的人繳 |
| 所得稅 | 🟢 不課徵 | 🟢 不課徵 |
| 贈與稅 | — | 🔴 成立時就繳過了 |
法律依據土地稅法第 28 條之 3(五款不課徵土地增值稅的情形,本節第 ③ 種是第 3 款「受益人為委託人」)、土地稅法第 5 條之 2 第 2 項(受託人移轉給委託人以外的歸屬權利人時,以該歸屬權利人為納稅義務人)、所得稅法第 3 條之 3 第 4 款(因信託關係消滅而移轉,不課徵所得稅;未區分自益或他益)、遺產及贈與稅法第 5 條之 1 第 1 項(他益信託視為委託人贈與受益人,課徵贈與稅)
自益信託終止不課土地增值稅,日後出售怎麼算?
不課徵不代表這段土地漲價消失了,日後真正移轉時仍會回頭從原地價的基礎算土地增值稅。
- 民國 90 年 你買下這塊地那一年的公告現值 100 萬,日後算漲了多少,是從這個數字開始
- 後來 把它信託出去這一次移轉不課徵土地增值稅
- 過幾年 又解掉(自益)這一次也不課徵
- 再過幾年 你真的把地賣了政府算「這塊地一共漲了多少」,從民國 90 年那個 100 萬開始算,不是從信託那一年
那對你不算壞事,它代表信託本身不會憑空多出一筆稅;但實際要繳多少,還要看你什麼時候賣、那時候的公告現值、適用哪一級稅率、有沒有自用住宅那類優惠,那要等真的要賣的時候才算得準。
法律依據土地稅法第 31 條之 1(原地價回推到第一次不課徵之前)
自益信託的房地合一稅持有期間怎麼算?不是從信託日重算
自益信託算持有幾年要從你當初真正取得那天算,不是從信託登記那天重新起算。
算錯一次,稅可能差幾十萬:賣房子要繳的「房地合一稅」,稅率高低看你持有多久,放越久稅越輕,這套算法只管民國 105 年 1 月 1 日以後取得的房地(所得稅法第 4 條之 4 第 1 項),那之前取得的走舊制、不看下面這張表。
| 你持有多久 | 稅率 |
|---|---|
| 2 年以內 | 45% |
| 2 到 5 年 | 35% |
| 5 到 10 年 | 20% |
| 超過 10 年 | 🟢 15% |
問題來了:謄本上有一個「登記原因:信託」的日期,很多人就拿那天當作「我什麼時候買的」,那個日期不能拿來算。因為信託那次移轉,稅法上根本沒把它當成一次買賣;既然不算,就不能從那天開始數。
差多少?舉個例子:一筆你民國 105 年買的房地,實際持有十年多,稅率 15%。但如果三年前做了信託,有人拿信託那天去算,就變成「持有 3 年」,稅率跳到 35%;假設賺了 300 萬,45 萬 vs 105 萬,差 60 萬。
所以我們收到有信託的謄本,第一件事一定是問你:這房子你當初是哪一年、用什麼方式拿到的?買的?繼承的?受贈的?不是看謄本上那個日期。
他益信託不能直接套這個答案:受益人不是委託人本人時,取得日的認定會不一樣,而且受益人中途變更的話還有另一套算法。把這一段寫清楚的是財政部的《房地合一課徵所得稅申報作業要點》,不是所得稅法的條文本身;所以碰到他益信託,一定要請地政士或會計師依那份要點核算,不要拿自益的算法套上去。
法律依據所得稅法第 3 條之 3(信託關係人之間移轉不課徵所得稅)、所得稅法第 14 條之 4(持有期間與稅率級距);取得日的認定(自益/他益的差別)另見財政部《房地合一課徵所得稅申報作業要點》
委託人或受託人過世了,房子會怎樣?
原則上不會因為委託人或受託人過世就自動結束,那筆財產也不會變成受託人的遺產,但契約另有約定的除外。
這是最多人擔心的一件,而法律講得很明確:信託不會因為委託人或受託人過世、破產或喪失行為能力就消滅。同一條有但書:契約另有訂定的話依契約,所以真正的答案永遠在契約裡。而且受託人過世時,那筆信託財產不屬於他的遺產,他的繼承人分不到;至於「受託人自己的債權人拿不拿得走」,原則上不行,但那要回到上面講的三類例外去看,不是絕對的。接下來就是換一個受託人繼續管,房子還是那間房子,你的權利也沒有變。
那委託人過世呢?
同一條法律,但後果不一樣,而這一種比較多人遇到;假設當初是爸爸把房子信託出去、好處也是留給自己(自益),他過世之後,信託照樣繼續,跟受託人過世同一條,一樣有那個但書:契約另有訂定的話依契約,所以房子不會自動回到繼承人名下,但繼承人可以喊停:法律寫的是「委託人或其繼承人得隨時終止信託」,那六個字是關鍵,意思是你不用先去問受託人願不願意;前提一樣是自益,他益的話要跟受益人一起。
那筆受益權要算進遺產:房子登記在受託人名下看起來不像遺產,但法律看的是「好處給誰」,爸爸還沒領到的那部分信託利益要課遺產稅;所以順序是先把遺產稅處理掉,再終止信託,不是反過來。
法律依據信託法第 8 條(信託不因委託人或受託人死亡而消滅)、信託法第 10 條(信託財產不屬於受託人的遺產)、信託法第 63 條第 1 項(自益信託,委託人或其繼承人得隨時終止)、信託法第 64 條第 1 項(他益信託,委託人與受益人須共同終止)、遺產及贈與稅法第 3 條之 2 第 2 項(受益人死亡時尚未領受的信託利益,課徵遺產稅)
受託人不配合,什麼情況可以聲請法院解任?
受託人沒有照信託的約定做事、或有其他重大原因時,可以聲請法院把他換掉,不需要他本人同意。
但那是有條件的,不是「他不配合就換得掉」。實務上會遇到兩種情況:
第一種情況:他想走,你不讓
受託人不能說不做就不做:除非契約另有約定,否則要委託人與受益人都同意才能辭任,真的有不得已的事,他得聲請法院許可。假設爸爸把房子信託給哥哥管理,哥哥後來不想再當受託人:哥哥說一句「我不做了」不算數,要爸爸(委託人)與拿好處的那個人(受益人)都點頭。真的有不得已的事(例如他自己重病),他得去法院聲請許可。而且他不是說走就走:新的受託人能接手之前,他仍然有受託人的權利與義務。換誰來當?契約沒寫的話由爸爸指定;指不出來時,法院可以因利害關係人或檢察官的聲請選任。
第二種情況:你想換,他不走
受託人如果沒有照信託的約定做事、或有其他重大原因,委託人或受益人可以聲請法院把他換掉。假設爸爸發現哥哥沒有依信託的目的在管理那間房子:不是「爸爸不爽就能換人」,法律要求的是他沒有照約定做事、或有其他重大原因,而那由法院判斷。爸爸(委託人)或拿好處的那個人(受益人)都可以去法院聲請,不必經過哥哥同意。換掉之後走的是同一條路:契約沒寫就由爸爸指定新的受託人。
另外有一條保護你的規定:受託人不能把信託的好處拿來給自己,除非他本來就跟別人一起是受益人。白話說,他雖然是登記名義人,但不能把信託財產當成自己的財產:契約寫「租金給哥哥跟妹妹一人一半」→ 哥哥同時是受託人與受益人之一,那是合法的。契約寫「租金給妹妹」,而哥哥把租金自己收走 → 那違反這一條,也可能構成上面說的「沒有照約定做事」。那就是為什麼受託人跟受益人是兩個角色:管理的人跟拿好處的人可以是同一個人,但不能只有他一個人拿。
法律依據信託法第 34 條(受託人不得以任何名義享有信託利益;但與他人為共同受益人時不在此限)、信託法第 36 條(第 1 項:非經委託人及受益人同意不得辭任,有不得已之事由得聲請法院許可;第 2 項:違背職務或有其他重大事由,法院得因委託人或受益人之聲請將其解任;第 3 項:委託人得指定新受託人,不能或不為指定時,法院得因利害關係人或檢察官之聲請選任;第 4 項:已辭任之受託人於新受託人能接受信託事務前,仍有受託人之權利及義務)
他益信託要繳贈與稅嗎?
要,而且那筆稅在「設定信託的當下」就發生了,不是等到解除的時候。
法律的邏輯是這樣:你把好處指定給別人(常見的是子女),等於你把那份利益送給他,所以視為贈與,要課贈與稅。還有一種情況也會被課,本來是自益(好處給自己),信託期間中途改成給別人,那一樣視為贈與。所以看到「他益信託」四個字,要問的不只是「能不能終止」,還有當初那筆贈與稅有沒有繳;沒繳的話,那是另一個要處理的問題。
法律依據遺產及贈與稅法第 5 條之 1(第 1 項:他益信託視為贈與;第 2 項:中途從自益改成他益,變更時課徵;第 4 項:納稅義務人是委託人,稅單開給你,但委託人有本法第 7 條第 1 項但書各款情形之一時,改以受託人為納稅義務人)
終止信託要花多久、多少錢?
沒有一個標準答案,取決於受託人是誰,那是我們一定會先問的第一件事。
受託人是家人或朋友
大家談好就能辦,主要是地政士的代辦費與登記規費,時間看大家什麼時候有空去辦。
受託人是銀行或信託業
要走它們的內部流程,通常有提前終止的手續費,而且要照契約的約定走。那筆費用寫在你當初簽的信託契約裡,不要憑印象猜,把契約找出來看。我們的做法是,先幫你把契約看過,把「要花多少、要多久」算清楚再談價格,不會讓你談完才發現中間卡了一筆沒算到的費用。
登記規費是有公定價的,不是誰說了算:按申報地價或權利價值的千分之一計收,地政士的代辦費才是另外談的。
法律依據土地法第 76 條(登記費千分之一)
信託的房子可以聲請法拍嗎?
共有物卡住時常見的解法是「聲請法院分割、走拍賣」,那條路對信託財產無效。
法律的原則是不能對信託財產強制執行,但那一條自己就列了三類例外:信託成立之前就存在於該財產上的權利、因處理信託事務所生的權利,以及其他法律另有規定的情形。所以「信託 = 完全動不了」是講太滿的,要看的是那筆債是什麼時候、因為什麼產生的:
① 信託成立之前就壓在那塊地上的(例如你設信託前就有的抵押)→ 可以執行
② 因為處理這個信託產生的(例如受託人代墊的地價稅、管理費)→ 可以執行
③ 信託成立之後你自己欠的、跟這塊地無關的(例如卡債)→ 不能執行
對多數屋主而言結論是一樣的:想把持分變成現金,回到「終止信託」那條路最直接。至於「共有物分割、變價」那一類法院會怎麼處理,信託法沒有直接寫,那要看個別判決,是要問承辦地政士或律師的層級。
法律依據信託法第 12 條第 1 項(對信託財產不得強制執行;但書列了三類例外,信託前存在於該財產之權利、因處理信託事務所生之權利、其他法律另有規定)
,結論:先看信託契約,再決定要不要終止信託
,信託中的持分不是「完全不能賣」,真正要先確認的是三件事:現在誰有權處分、受益人是誰、以及信託契約允不允許出售,如果受託人可以依信託本旨處分,就不一定要先把持分要回來;要回來再賣的話,才進一步判斷是自益信託還是他益信託、誰要同意,以及後面的稅費怎麼算,所以實際處理的時候,先備齊最新謄本、信託契約、原始取得資料,會比一開始就急著找買方或急著辦終止有效率得多。
這篇文章的重點燈號
🔴注意事項
- 他益信託解掉,土地增值稅要課,繳稅的是拿到土地的那個人,不是你。
- 他益信託的房地合一稅持有期間,不能直接從你原本取得那天算,認定方式寫在財政部《房地合一課徵所得稅申報作業要點》,要先確認。
- 委託人過世,還沒領到的信託利益要算進遺產課稅,先繳遺產稅,再終止信託,不是反過來。
⚠️條件與例外
- 信託之後能不能賣,先看契約有沒有給受託人處分的空間,契約沒那個空間,才走終止那條路。
- 受託人不是誰都能當:未成年人、受監護或輔助宣告的人、破產的人不行。
- 他益信託在設定的當下就視為贈與、要課贈與稅;中途從自益改成他益也一樣。
🟢可以怎麼做
- 自益信託:委託人或他的繼承人隨時可以終止,不用先問受託人願不願意,但挑對受託人不利的時間點終止,可能要賠他損失。
- 自益信託終止那一次不課土地增值稅、不課所得稅,但「不課徵」不是「免稅」:政府先不跟你收,帳還記著,日後真的賣掉時會從原地價算回來。
- 委託人或受託人過世,信託不會自動結束,那筆財產也不是受託人的遺產,契約另有約定的除外。
🔵重要補充
- 三件資料先備齊:第二類謄本、信託契約、當初怎麼取得,湊齊了就算得出終止之後值多少、要繳多少、實拿多少。
- 終止要花多久、多少錢,取決於受託人是家人還是銀行:家人談好就能辦,銀行要走內部流程而且通常有提前終止的手續費。
手上正有持分不知道怎麼辦?留下資料,我們為你評估。
免費估價 →